Ein Beitrag von
Werner Hoffmann. Unabhängiger Rentenberater.
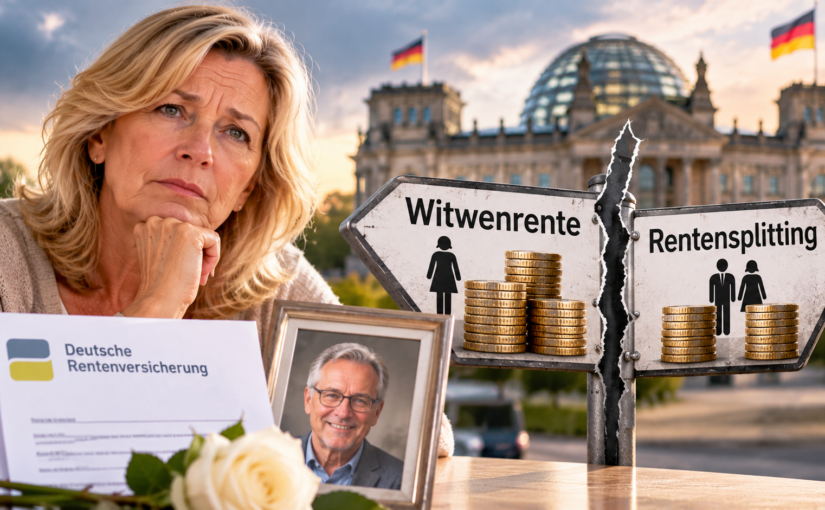
Wird die Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt?
Die Diskussion über eine Reform der Hinterbliebenenversorgung gewinnt an Bedeutung. Die Alterssicherungskommission hat 2026 Änderungen angeregt. Ein verpflichtendes Rentensplitting wird als mögliche Alternative diskutiert.
Wichtig: Eine Abschaffung der Witwenrente ist bisher nicht beschlossen!
Millionen Menschen beziehen Hinterbliebenenrenten
Die Deutsche Rentenversicherung verzeichnete Ende 2024:
- 4.392.810 Witwenrenten
- 753.425 Witwerrenten
- Insgesamt über 5,14 Millionen Witwen- und Witwerrenten
Der durchschnittliche monatliche Rentenzahlbetrag lag bei 793 Euro für Witwen und 439 Euro für Witwer.
Diese Zahlen zeigen die erhebliche Bedeutung der Hinterbliebenenversorgung.
Warum der Altersunterschied entscheidend ist
Nach Angaben des Statistischen Bundesamtes waren Männer bei der ersten Eheschließung 2024 durchschnittlich 2,4 Jahre älter als Frauen.
Bei rund 73 Prozent der Ehepaare war 2023 der Mann älter.
Altersunterschiede von fünf oder sieben Jahren kommen ebenfalls vor.
Verstirbt beispielsweise ein 62-jähriger Ehemann, während seine Frau erst 55 Jahre alt ist, kann die Witwenrente bereits viele Jahre vor ihrem eigenen Rentenbeginn eine wichtige Einkommensquelle darstellen.
Rentensplitting ersetzt keine sofortige Witwenrente
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften grundsätzlich hälftig geteilt.
Die Witwenrente entfällt bei wirksamem Splitting aus derselben Ehe.
Das Problem: Zusätzliche eigene Rentenansprüche bedeuten nicht automatisch, dass eine 55-jährige Witwe sofort eine Altersrente erhält.
Bis zum eigenen Rentenbeginn kann deshalb eine erhebliche Versorgungslücke entstehen.
Wie groß sie ausfällt, hängt vom Versicherungsverlauf und möglichen anderen Ansprüchen ab.
Auch das ifo Institut sieht finanzielle Risiken
Eine Untersuchung des ifo Instituts vom September 2026 zeigt: Ein verpflichtendes Rentensplitting würde Ehepaare in nahezu allen untersuchten Modellkonstellationen insgesamt schlechterstellen.
Zwar können einzelne Hinterbliebene durch höhere eigene Rentenanwartschaften profitieren. Der Wegfall der Hinterbliebenenrente überwiegt jedoch in vielen Berechnungen.
Andererseits kann Rentensplitting Vorteile bieten, etwa weil die eigene Rente unabhängig von anderen Einkünften und einer erneuten Heirat bleibt.
Mein Fazit als Rentenberater
Rentensplitting ist nicht automatisch ein gleichwertiger Ersatz für die Witwenrente!
Gerade bei unterschiedlichen Altersabständen, Einkommen und Erwerbsbiografien können erhebliche Unterschiede entstehen.
Eine Reform müsste deshalb auch die Versorgung jüngerer Hinterbliebener und mögliche Übergangsregelungen berücksichtigen.
Entscheidend ist immer eine individuelle Vergleichsberechnung.
Ein qualifizierter Rentenberater kann die finanziellen Auswirkungen von Witwenrente und Rentensplitting berechnen, gegenüberstellen und über langfristige Risiken beraten.
Denn hinter jeder Rentenentscheidung stehen Menschen, deren finanzielle Absicherung auf dem Spiel steht.
Werner Hoffmann – Rentenberater
#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung
Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
Quellen und Einordnung
Die statistischen Angaben stammen aus dem Rentenbestand der Deutschen Rentenversicherung zum 31. Dezember 2024. Der Altersunterschied ist durch Destatis und den Sozialbericht belegt. Die Reformdiskussion und die Berechnungen des ifo Instituts sind hier dokumentiert: